Od czego zacząć, zanim złożysz wniosek o pieniądze
Zanim wybierzesz źródło finansowania, rozpisz inwestycję na liczby. Potrzebujesz wiedzieć, ile pieniędzy jest potrzebne, kiedy mają zostać wydane i po jakim czasie zakup zacznie się zwracać. Bez tego łatwo sięgnąć po drogie finansowanie do wydatku, który nie poprawi wyniku gospodarstwa.
Osobno policz wpływ inwestycji na płynność. Inaczej finansuje się zakup nawozów czy paszy na kilka miesięcy, a inaczej budowę obory, magazynu albo instalacji OZE. Przy wydatkach sezonowych kluczowa jest szybkość dostępu do pieniędzy, przy dużych inwestycjach znaczenie mają okres spłaty, wkład własny i możliwość uzyskania wsparcia publicznego.
Kluczowa zasada: najtańsze finansowanie na papierze nie zawsze jest najtańsze w praktyce. Jeśli dotacja wymaga najpierw wyłożenia całej kwoty z własnej kieszeni, a zwrot dostaniesz po rozliczeniu, musisz doliczyć koszt pomostowego finansowania i ryzyko opóźnień.
Jakie źródła finansowania masz do dyspozycji
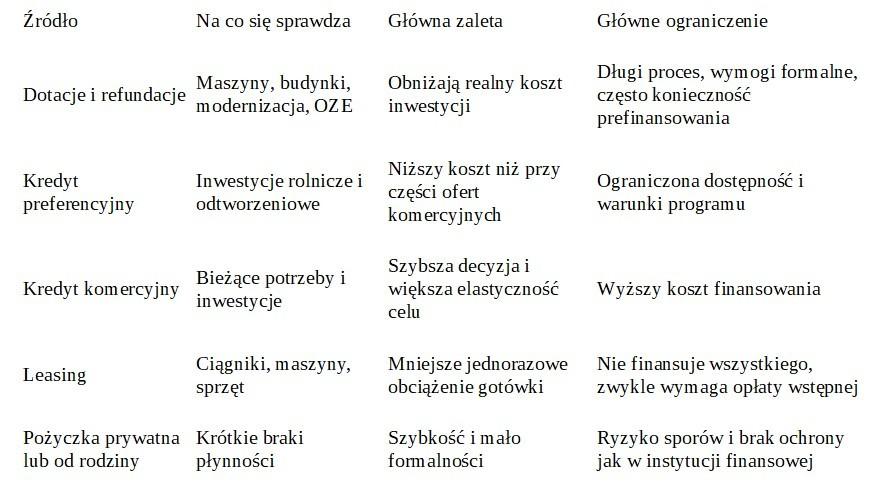
W gospodarstwie najczęściej łączy się kilka form finansowania. Część środków pochodzi z kapitału własnego, część z kredytu lub leasingu, a przy większych projektach dochodzą dotacje i refundacje. To ważne, bo rzadko jedno rozwiązanie pokrywa całą inwestycję bez nadmiernego obciążenia budżetu.
Najczęściej rozważane opcje różnią się nie tylko kosztem. Liczy się też czas uzyskania pieniędzy, liczba formalności, wymagane zabezpieczenia i to, czy środki możesz przeznaczyć na dowolny cel, czy tylko na ściśle określony zakup.
Kiedy dotacje mają sens, a kiedy lepiej ich nie przeceniać
Dotacje są kuszące, bo mogą znacząco obniżyć koszt zakupu maszyny, modernizacji budynku czy inwestycji w efektywność energetyczną. W praktyce wymagają jednak precyzyjnego dopasowania projektu do warunków naboru, zgromadzenia dokumentów i cierpliwości przy rozliczeniu. Jeśli inwestycja jest pilna, sam grant może nie rozwiązać problemu braku gotówki.
Musisz też sprawdzić, czy kwalifikujesz się do programu. Znaczenie mają między innymi wielkość ekonomiczna gospodarstwa, profil produkcji, wiek rolnika, lokalizacja i zakres planowanej inwestycji. Nabory oraz budżety programów zmieniają się, dlatego warunki trzeba weryfikować każdorazowo, najlepiej według aktualnych komunikatów ARiMR, stan na miesiąc składania wniosku.
Dla kogo dotacja nie będzie dobrym rozwiązaniem
Dotacja nie ma większego sensu, jeśli potrzebujesz pieniędzy natychmiast na zakup środków do produkcji, naprawę sprzętu w sezonie albo pokrycie przejściowego spadku wpływów. W takich sytuacjach procedura trwa zbyt długo. Słabym pomysłem bywa też składanie wniosku na siłę, tylko dlatego, że jest nabór, mimo że inwestycja nie wynika z realnych potrzeb gospodarstwa.
Uważaj również, gdy nie masz środków na udział własny lub finansowanie pomostowe. Sama obietnica refundacji nie zapłaci faktury, a opóźnienie wypłaty może pogorszyć płynność bardziej niż brak dotacji.
Jak działa kredyt rolniczy i czym różni się od zwykłego kredytu
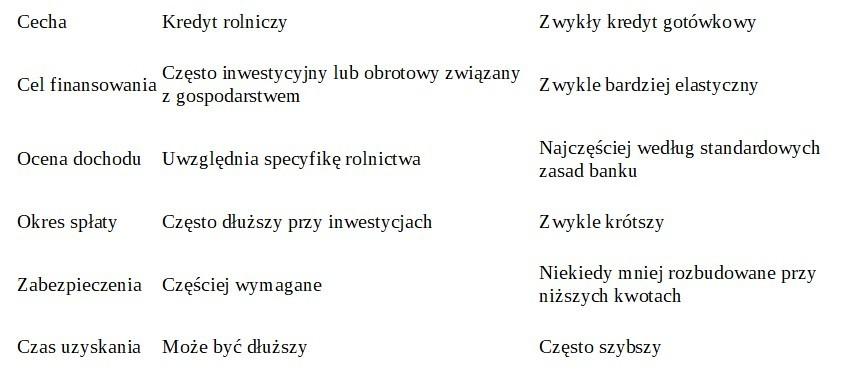
Kredyt rolniczy zwykle jest lepiej dopasowany do specyfiki gospodarstwa niż standardowy kredyt konsumencki lub firmowy. Bank bierze pod uwagę sezonowość przychodów, dopłaty bezpośrednie, profil produkcji oraz wartość majątku, który może stanowić zabezpieczenie. W zależności od oferty środki można przeznaczyć na zakup ziemi, maszyn, stada, budowę obiektów albo finansowanie obrotowe.
Nie każdy rolnik dostanie jednak finansowanie na dobrych warunkach. Bank oceni historię spłat, dochody, zadłużenie, jakość zabezpieczeń i realność planowanej inwestycji. Jeżeli przychody są niestabilne albo gospodarstwo ma już kilka zobowiązań, koszt kredytu rośnie albo decyzja może być negatywna.
Gdzie zwykły kredyt gotówkowy może być przydatny
Jeśli potrzebujesz mniejszej kwoty szybko, na przykład na wkład własny, pilny remont, zakup używanego sprzętu albo pomostowe domknięcie budżetu, zwykły kredyt gotówkowy bywa praktycznym rozwiązaniem. Trzeba jednak bardzo dokładnie policzyć koszt całkowity, bo wygoda i tempo zwykle oznaczają wyższą cenę niż przy finansowaniu celowym.
Przed podpisaniem umowy porównaj RRSO, prowizję, możliwość wcześniejszej spłaty i wysokość miesięcznej raty. Oferty kilku banków możesz zestawić między innymi przez https://rankomat.pl/finanse/kredyty-gotowkowe/, ale ostatecznie i tak warto sprawdzić harmonogram spłat oraz łączny koszt w konkretnym wariancie kwoty i okresu.
Kiedy leasing wygrywa z kredytem
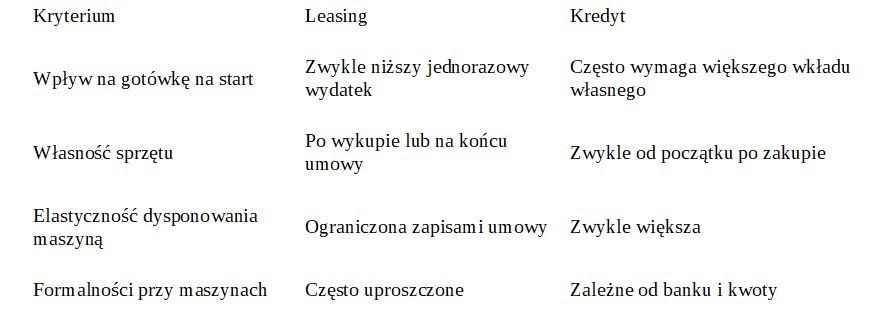
Leasing najczęściej sprawdza się przy zakupie maszyn, ciągników, przyczep czy sprzętu, który ma pracować od razu i generować przychód lub oszczędność. Zamiast zamrażać dużą kwotę, rozkładasz koszt w czasie. To może poprawić płynność, szczególnie gdy gospodarstwo rozwija się szybko lub działa pod presją sezonu.
Nie zakładaj jednak z góry, że leasing zawsze będzie prostszy i tańszy. Oprócz rat znaczenie mają opłata wstępna, wykup, ubezpieczenie, serwis oraz ograniczenia wynikające z umowy. Jeśli planujesz długie użytkowanie sprzętu albo chcesz sprzedać go bez dodatkowych formalności, kredyt bywa wygodniejszy.
Jak wykorzystać środki własne, żeby nie finansować wszystkiego długiem
Najtańszy kapitał to zwykle ten, za który nie płacisz odsetek. Nie oznacza to jednak, że zawsze warto wydać całe oszczędności gospodarstwa na inwestycję. Jeśli po zakupie zostaniesz bez rezerwy na paliwo, nawozy, paszę, serwis albo gorszy sezon, ryzyko rośnie bardziej niż potencjalna oszczędność na odsetkach.
Rozsądne podejście polega na podziale pieniędzy na trzy koszyki: wkład własny, bufor bezpieczeństwa i finansowanie zewnętrzne. Dzięki temu inwestycja rusza, ale nie odbiera ci zdolności reagowania na nagłe wydatki. W realiach rolnictwa to często ważniejsze niż samo wynegocjowanie nieco niższej marży.
Jak policzyć, czy inwestycja w gospodarstwie się spłaci
Nie każda inwestycja musi zwracać się wyłącznie w gotówce. Czasem zysk polega na obniżeniu kosztów pracy, mniejszym zużyciu paliwa, ograniczeniu strat albo poprawie jakości produkcji. Mimo to powinieneś spróbować przeliczyć inwestycję na liczby, choćby w uproszczeniu.
Najprostszy model to zestawienie rocznego kosztu finansowania z roczną korzyścią ekonomiczną. Jeśli nowa maszyna ma kosztować 300 tys. zł, a ma obniżyć koszt usług obcych o 60 tys. zł rocznie i zmniejszyć przestoje w sezonie, sprawdzasz, czy rata, serwis i ubezpieczenie nie zjedzą większości przewidywanej oszczędności.
Prosty schemat oceny
- określ pełny koszt zakupu, razem z opłatami dodatkowymi,
- oszacuj roczną korzyść finansową lub oszczędność,
- dodaj koszt kredytu, leasingu albo pomostowego finansowania,
- sprawdź, czy gospodarstwo wytrzyma ratę także w słabszym sezonie.
Jakie dokumenty zwykle przygotować do finansowania
Zakres dokumentów zależy od źródła pieniędzy, ale część informacji powtarza się niemal zawsze. Instytucja finansująca chce wiedzieć, kim jesteś, jak działa gospodarstwo, jakie osiąga przychody i na co dokładnie mają pójść środki. Im lepiej to uporządkujesz, tym szybciej przejdziesz procedurę.
Najczęściej potrzebne są dokumenty tożsamości, dokumenty dotyczące gospodarstwa, zestawienia przychodów i kosztów, decyzje o dopłatach, oferty lub faktury pro forma oraz dokumenty zabezpieczenia. Przy dotacjach dochodzą załączniki techniczne, biznesplan i wymogi konkretnego naboru.
Jakich błędów unikać przy szukaniu pieniędzy na rozwój
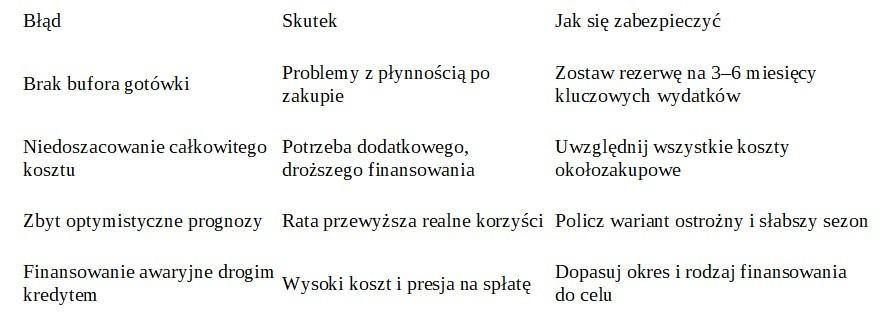
Najdroższy błąd to finansowanie długoterminowej inwestycji pieniądzem zbyt krótkim i zbyt drogim. Jeśli rata ma cię dusić już od pierwszego miesiąca, inwestycja zamiast pomóc, zacznie odbierać płynność. Drugi częsty problem to niedoszacowanie kosztów dodatkowych, takich jak VAT, transport, montaż, ubezpieczenie i serwis.
Szkodzi też wybór źródła tylko dlatego, że jest dostępne. To, że bank udzieli kredytu albo trwa nabór na dotację, nie oznacza jeszcze, że projekt jest opłacalny. Najpierw liczysz sens inwestycji, dopiero potem dobierasz sposób finansowania.
Co wybrać w praktyce przy różnych potrzebach gospodarstwa
Jeśli planujesz dużą modernizację i masz czas na formalności, zwykle warto sprawdzić możliwość dotacji lub preferencyjnego kredytu. Gdy kupujesz maszynę, która ma od razu pracować, często do gry wchodzi leasing albo kredyt inwestycyjny. Przy krótkim braku płynności liczy się szybkość i prostota, ale wtedy trzeba szczególnie uważać na koszt finansowania.
Nie ma jednego uniwersalnego rozwiązania dla każdego gospodarstwa. Inaczej finansuje się produkcję mleczną z dużą skalą i przewidywalnym obrotem, inaczej małe gospodarstwo mieszane, a jeszcze inaczej zakup ziemi, który zwraca się najwolniej. Najbezpieczniej traktować pieniądze z zewnątrz jako narzędzie do zwiększenia opłacalności, a nie sposób na zasypanie każdego problemu.
Podsumowanie
Pieniądze na rozwój gospodarstwa możesz pozyskać z dotacji, kredytu, leasingu i własnych środków, ale o wyborze nie powinien decydować sam dostęp do pieniędzy. Kluczowe jest to, czy inwestycja poprawi wynik gospodarstwa i czy utrzymasz płynność także wtedy, gdy sezon okaże się słabszy od założeń.
Jeśli potrzebujesz finansowania szybko, zwykle wygrywają rozwiązania rynkowe. Jeśli planujesz większą modernizację i możesz poczekać, wsparcie publiczne może obniżyć koszt całego przedsięwzięcia. Najrozsądniej policzyć kilka wariantów i odrzucić te, które wyglądają dobrze tylko na etapie składania wniosku, a słabo po pierwszych ratach i pierwszych nieprzewidzianych wydatkach.