1. Nie patrz tylko na cenę składki
W 2026 roku dopłata z budżetu państwa do składki za ubezpieczenie upraw i zwierząt gospodarskich może wynieść do 65 proc. Dla rolnika oznacza to, że znaczną część kosztu ochrony może pokryć państwo.
Nie warto jednak wybierać polisy wyłącznie na podstawie najniższej ceny. Dwie oferty o podobnej składce mogą różnić się zakresem ryzyk, udziałem własnym, sposobem wyliczenia odszkodowania czy terminem rozpoczęcia ochrony.
Jeżeli gospodarstwo korzysta z płatności bezpośrednich, trzeba również pamiętać o obowiązku ubezpieczenia co najmniej 50 proc. powierzchni upraw od przynajmniej jednego z ryzyk wskazanych w ustawie.
2. Sprawdź, przed czym faktycznie chroniona jest uprawa
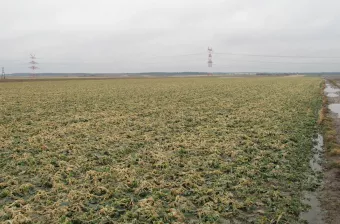
Jesienią szczególne znaczenie mają ujemne skutki przezimowania, ale lista zagrożeń na tym się nie kończy. W zależności od wariantu ochroną mogą być objęte również m.in. grad, przymrozki wiosenne, powódź, susza, huragan czy deszcz nawalny.
Nie należy zakładać, że samo „ubezpieczenie upraw” automatycznie obejmuje wszystkie te zdarzenia. Zakres wynika z konkretnej umowy.
Przykładowo TUZ umożliwia objęcie upraw ochroną w różnych wariantach, obejmujących m.in. grad, ujemne skutki przezimowania lub przymrozki wiosenne, a także wybrane inne ryzyka pogodowe.
Szczegóły można sprawdzić tutaj: https://tuz.pl/ubezpieczenie-rolne/ubezpieczenie-upraw-rolnych-i-zwierzat-gospodarskich/
3. Suma ubezpieczenia powinna odpowiadać wartości plonu
To jeden z parametrów, który bezpośrednio wpływa na to, jaką kwotę będzie można otrzymać po szkodzie.
Przy ustalaniu sumy ubezpieczenia warto uwzględnić przewidywany plon i jego wartość, pamiętając jednocześnie o maksymalnych sumach określanych dla poszczególnych upraw.
Zaniżenie sumy może zmniejszyć składkę, ale przy większej szkodzie oznacza również niższą podstawę do ustalenia odszkodowania. Dlatego przed zawarciem umowy lepiej policzyć realną wartość produkcji z hektara niż kierować się wyłącznie kosztem polisy.
4. Sprawdź udział własny i zasady pomniejszania odszkodowania
W 2026 roku zmieniły się również przepisy dotyczące ubezpieczeń upraw. Nowe rozwiązania pozwalają stosować franszyzę redukcyjną, czyli określony w umowie udział rolnika w szkodzie.
Ma to znaczenie przy porównywaniu ofert. Niższa składka może iść w parze z większą częścią szkody, którą gospodarstwo będzie musiało pokryć samodzielnie.
Dlatego warto poprosić o konkretny przykład: ile wyniosłoby odszkodowanie przy szkodzie o określonej wartości i wybranym poziomie udziału własnego? Taka symulacja mówi o warunkach polisy więcej niż sama cena.
5. Ustal, od kiedy faktycznie działa ochrona
Podpisanie umowy nie zawsze oznacza, że każde ryzyko jest objęte ochroną już od następnego dnia. W zależności od warunków polisy mogą obowiązywać okresy karencji albo różne terminy rozpoczęcia odpowiedzialności.
Przy oziminach warto spojrzeć na ochronę szerzej niż tylko przez pryzmat zimy. Jeżeli gospodarstwo chce zabezpieczyć plantację także przed wiosennymi przymrozkami czy gradem, trzeba sprawdzić, czy wybrany zakres obejmuje te ryzyka i od kiedy zaczyna działać.
Polisa powinna odpowiadać konkretnemu gospodarstwu
Nie ma jednego wariantu najlepszego dla wszystkich rolników. Inne ryzyko może być najważniejsze w gospodarstwie z dużym udziałem rzepaku ozimego, inne przy zbożach, a jeszcze inne w sadzie.
Przed zakupem polisy warto więc odpowiedzieć sobie na trzy pytania:
- jakie szkody występowały w gospodarstwie w ostatnich latach,
- jak dużą stratę jest ono w stanie pokryć z własnych środków oraz
- przed jakimi zdarzeniami potrzebuje ochrony w najbliższym sezonie.
Dopiero wtedy można sensownie porównywać składkę. Najtańsza polisa nie zawsze będzie najkorzystniejsza, jeśli nie obejmuje ryzyka, które dla danego gospodarstwa ma największe znaczenie.