O wyniku ekonomicznym tuczu nie decyduje wyłącznie cena sprzedaży, lecz także moment zakupu warchlaka. A Polska jest mocno uzależniona od importu prosiąt do tuczu i cen dyktowanych przez zagraniczne rynki. W 2025 roku sprowadziliśmy około 8 mln prosiąt i warchlaków, głównie z Danii. Oznacza to, że około 40% świń ubijanych w Polsce pochodzi ze zwierząt sprowadzonych z zagranicy, jeśli zestawić to z roczną liczbą ubojów szacowaną na 20–21 mln sztuk. Ograniczona produkcja krajowych prosiąt osłabia sektor i sprawia, że rolnicy są bardziej narażeni na wahania cen i brak dostępności zwierząt. Odbudowa krajowej produkcji prosiąt, poprawa efektywności gospodarstw, rozwój grup producentów i długoterminowe kontraktowanie mogą ograniczyć zależność od importu i tuczu nakładczego.
Kto ponosi ryzyko w produkcji świń?
– Duża niestabilność dochodów jest bezpośrednią przyczyną problemów z rozwojem produkcji. Producent może rozpocząć tucz przy wysokiej cenie warchlaka i dobrych notowaniach tucznika, ale po 13 tygodniach, kiedy zwierzęta są gotowe do sprzedaży, sytuacja rynkowa może wyglądać zupełnie inaczej – wyjaśniał dr Łukasz Kryszak z Uniwersytetu Ekonomicznego w Poznaniu podczas spotkania, które odbyło się w Instytucie Ekonomiki Rolnictwa i Gospodarki Żywnościowej w Warszawie.
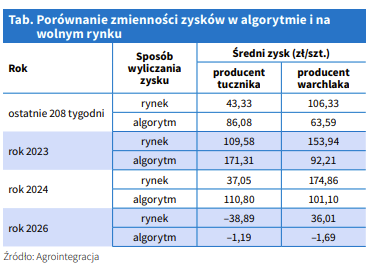
Analiza obejmująca ostatnie 208 tygodni, czyli około czterech lat, pokazała, że strata w całym łańcuchu występowała w około 12% badanych okresów. Producent warchlaków notował stratę w około 15% okresów, natomiast producent tuczników aż w 33%. W wielu przypadkach zysk był, ale trafiał głównie do jednej części łańcucha.
– W większości przypadków jest co podzielić, ale często zysk albo jego zdecydowaną większość przejmuje tylko jedna ze stron. To powoduje problemy ekonomiczne i organizacyjne w gospodarstwach – mówił dr Kryszak.
W 2022 roku, po wybuchu wojny w Ukrainie, producenci tuczników mogli osiągać dobre wyniki, podczas gdy producenci warchlaków ponosili straty. W kolejnych okresach sytuacja się odwracała: drogie warchlaki i niższe ceny tuczników ograniczały dochody gospodarstw prowadzących tucz. Jak tłumaczył ekspert, takie rozłożenie ryzyka utrudnia planowanie inwestycji, zakup pasz i utrzymanie płynności. Rolnik może mieć bardzo dobre wyniki produkcyjne, a mimo to stracić pieniądze, jeśli sprzedaż przypadnie na niekorzystny moment rynku. Właśnie dlatego część gospodarstw decyduje się na tucz nakładczy. Zapewnia on zbyt, dostawę zwierząt i większą przewidywalność rozliczenia, ale ogranicza samodzielność producenta i jego udział w wartości dodanej.
Pieniądze przy wstawieniu prosiąt do chlewni
Model przedstawiony podczas seminarium łączy produkcję warchlaka i tucznika w jeden cykl trwający około 23 tygodni. Pierwsze 10 tygodni obejmuje produkcję warchlaka, a następne 13 tygodni jego tucz.
– Ostateczne rozliczenie następuje dopiero po sprzedaży tucznika, kiedy znany jest rzeczywisty przychód całego łańcucha. Od przychodu ze sprzedaży odejmuje się koszty produkcji warchlaka i tucznika. Pozostała nadwyżka jest dzielona pomiędzy obie strony według proporcji obliczanej na podstawie ich historycznego udziału w zysku z ostatnich 208 tygodni – wyjaśniał Łukasz Kryszak.
Średni udział w zysku (4 lata poprzedzające rozliczenie) wynosi 30% dla producenta tuczników i 70% dla producenta warchlaków. Jeżeli po zakończeniu cyklu do podziału pozostaje 50 zł nadwyżki, producent warchlaka otrzymuje około 35 zł, a producent tucznika około 15 zł. Proporcja nie jest stała i zmienia się wraz z warunkami rynkowymi. W konkretnym cyklu najważniejszy jest końcowy przychód ze sprzedaży tucznika oraz rzeczywiste koszty po obu stronach.
– Równa część nie zawsze oznacza sprawiedliwy podział. Proporcja wynika z historycznych danych z ostatnich czterech lat, a nie z arbitralnego założenia, że zawsze ma być pół na pół – zaznaczył dr Kryszak.
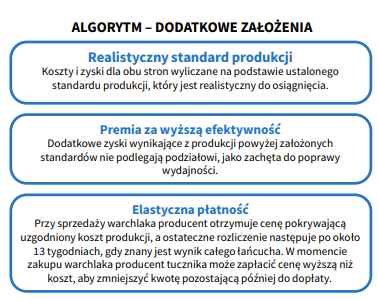
Producent warchlaka nie musi czekać 23 tygodni na pierwszą płatność. Przy wstawieniu zwierząt do tuczarni producent tucznika pokrywa koszt produkcji warchlaka wyliczony według algorytmu. Dzięki temu gospodarstwo produkujące prosięta zachowuje płynność i nie finansuje przez ponad trzy miesiące całego łańcucha. Mechanizm ma chronić obie strony przed sytuacją, w której całość ryzyka ponosi tylko jeden uczestnik.
Mniej okresów ze stratą w produkcji świń
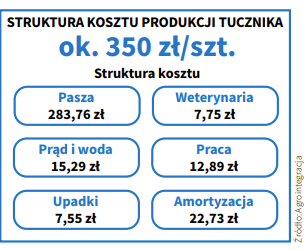
W modelu przyjęto, że warchlak trafia do tuczarni przy masie 30 kg, a tucznik jest sprzedawany przy masie 126 kg. Współczynnik wykorzystania paszy w tuczu wynosi 2,604 kg na kilogram przyrostu. Łączne zużycie paszy przyjęto na poziomie około 250 kg na sztukę. Przy takich założeniach koszt produkcji samego tucznika, bez zakupu warchlaka, wynosi około 350 zł. Największą pozycję stanowi pasza – około 80% tego kosztu. Pozostałe elementy to między innymi weterynaria, energia, woda, praca, upadki i amortyzacja. Do tego dochodzi koszt warchlaka, który w zależności od sytuacji rynkowej może stanowić od 30 do nawet 60% całkowitych kosztów tuczu.
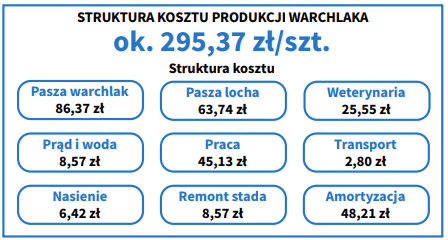
W przypadku produkcji warchlaka kalkulacja obejmuje utrzymanie loch, rozród, odchów prosiąt i przygotowanie zwierząt do sprzedaży. W modelu przyjęto między innymi zużycie około 1304 kg paszy na lochę rocznie, 2,14 cyklu produkcyjnego w roku oraz 28 warchlaków uzyskiwanych od jednej lochy. Uwzględniono również energię, wodę, transport (przyjęto, że między warchlarnią a tuczarnią występuje średnia odległość około 100 km), nasienie, weterynarię. W tej części produkcji duże znaczenie mają koszty pracy, remontu stada i amortyzacji. Produkcja prosiąt wymaga bowiem większego zaangażowania budynków, wyposażenia i personelu niż sam tucz. Koszt produkcji warchlaka w prezentowanej kalkulacji wyniósł nieco ponad 295 zł za sztukę.
Przykład rozliczenia producenta warchlaka i tucznika
Przedstawiony przykład dotyczył warchlaka wstawionego do tuczarni 4 lutego. Producent tucznika przekazał producentowi warchlaka 294,76 zł, odpowiadające średniemu kosztowi produkcji warchlaka z ostatnich 10 tygodni. Po 13 tygodniach, 6 maja, tucznik został sprzedany po 5,48 zł/kg. Przy masie rozliczeniowej 126 kg i współczynniku korygującym 0,98 przychód wyniósł 676,67 zł. Po odjęciu kosztu produkcji warchlaka i kosztu tuczu (352,42 zł) do podziału pozostało 29,50 zł. W tym czasie proporcja udziału w nadwyżce wynosiła 64,2% dla producenta warchlaka i 35,8% dla producenta tucznika. Niecałe 19 zł nadwyżki przypadło więc producentowi warchlaka, a około 10,50 zł producentowi tucznika.
W pierwszej połowie 2026 roku producent tucznika działający wyłącznie na rynku mógł średnio tracić ponad 38 zł na sztuce, podczas gdy producent warchlaka zarabiał około 36 zł. Po zastosowaniu algorytmu strata w całym łańcuchu była dzielona mniej więcej po równo i wynosiła około 1 zł na stronę.
– Algorytm nie tworzy zysku, jeśli w całym łańcuchu występuje strata. Jego zadaniem jest jednak sprawić, aby strata i zysk były rozłożone bardziej równomiernie, a nie żeby jedna strona przez wiele miesięcy finansowała drugą – podkreślał dr Kryszak.
Algorytm nie odbiera rolnikom korzyści z poprawy wyników.
– To, co producent uzyska dzięki efektywności wyższej niż standard przyjęty w algorytmie, nie podlega podziałowi. Jeżeli ktoś ma lepszy FCR albo uzyskuje więcej warchlaków od lochy, zachowuje tę dodatkową korzyść dla siebie – wyjaśnił dr Kryszak.
Dzięki temu wspólny model nie powinien zniechęcać do inwestowania w zdrowie, genetykę, żywienie i organizację pracy.
Jak podkreślali uczestnicy spotkania, współpraca rolników nie powstaje jednak w ciągu kilku miesięcy. Pierwszym etapem jest przełamanie braku zaufania i ustalenie wspólnych zasad.
– Najpierw trzeba zbudować zaufanie i osiągnąć małe, udowodnione efekty. Później można przejść do wspólnych zakupów i sprzedaży, a dopiero na kolejnym etapie myśleć o wspólnych inwestycjach. To jest proces liczony w latach, a nie w dwóch sezonach – mówił Wojciech Styburski z Agrointegracji, która ma zakontraktowanych już 7 tys. loch, co daje możliwość wprowadzenia na rynek około 210 tys. prosiąt rocznie.
Integracja producentów trzody chlewnej wymaga czasu
Jak przedstawiał dr Robert Mroczek z IERiGŻ–PIB pod koniec 2025 roku w kraju były 223 grupy (z tego 120 w województwie wielkopolskim) oraz dwie organizacje producentów trzody chlewnej.
– Przyjmując roczną sprzedaż tuczników przeciętnie 7 tys. na grupę, daje to łączną liczbę około 1,6 mln sztuk, co odpowiadałoby 7–8% ubijanych świń w Polsce. Dominuje udział tuczu nakładczego, który może stanowić w strukturze produkcji żywca wieprzowego już około 50% – twierdził dr Mroczek.
– Rolnicy często zwracają się do integratora proponującego tucz nakładczy, ponieważ potrzebują stabilizacji, terminowego zbytu i pewności zasiedlenia chlewni. Naszym celem jest stworzenie alternatywy, która ma oferować podobny poziom stabilizacji, ale przy zachowaniu większej samodzielności gospodarstw. Rolnik zachowuje własność, wpływ na decyzje i udział w wartości dodanej – wyjaśniał Wojciech Styburski.
Jego zdaniem, ograniczanie ryzyka powinno zaczynać się nie od negocjowania ceny, lecz od poprawy efektywności produkcji. W gospodarstwach współpracujących w ramach Agrointegracji przyjęto jako docelowe między innymi odchowanie co najmniej 28 prosiąt od lochy rocznie, średni przyrost w tuczu na poziomie około 950 g dziennie oraz zużycie paszy nieprzekraczające 2,7 kg na kilogram przyrostu.
– Docelowo najstabilniejszy byłby model obejmujący producentów warchlaków, tuczników, dostawców pasz, przetwórców i dystrybutorów. Wtedy można byłoby rozłożyć ryzyko na cały łańcuch, a nie tylko między dwa jego ogniwa – zauważył dr Kryszak.
Dominika Stancelewska