
155 zł rocznie za ha przeliczeniowy gruntów gospodarstwa rolnego
Za hektar przeliczeniowy gruntów gospodarstwa rolnego rolnicy zapłacą 155 zł rocznie (równowartość 2,5 dt żyta), a za grunty rolne, które nie wchodzą w skład gospodarstwa rolnego, podatek rolny wyniesie 310 zł (równowartość 5 dt żyta). Tak wynika z opublikowanej przez GUS średniej ceny skupu żyta za okres 11 kwartałów, będącej podstawą do ustalenia podatku rolnego na rok podatkowy 2027. Jest to stawka zbliżona do tej, którą ronicy płacili w latach 2015 i 2022. W tym roku rolnicy płacą za hektar przeliczeniowy gruntów należących do gospodarstwa rolnego 166 zł. To mniej niż przed rokiem o prawie 50 zł.
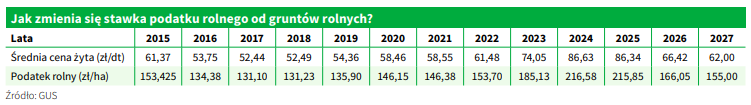
Na przyszłorocznej stawce podatku rolnego nie ciąży już wysoka cena żyta z 2023 roku, ponieważ do obliczeń brana jest jedynie cena żyta z IV kwartału 2023 roku, a wzrasta wpływ ceny z lat 2024 i 2025, kiedy to żyto kosztowało odpowiednio średnio 60 i 67 zł/t, oraz z I i II kwartału bieżącego roku. Obecnie ceny żyta są zróżnicowane i wahają się od 550 do 710 zł/t.
Według ustawy o podatku rolnym, rady gmin mają uprawnienia do obniżenia cen skupu podawanych przez GUS. Jeśli będą chciały to zrobić, muszą jednak zasięgnąć opinii właściwej miejscowo izby rolniczej.
Magdalena Szymańska