
Susza redukuje dostępność paszy
Takie wnioski płyną z wykładu Toma Booijinka, eksperta rynku mleczarskiego z Rabobanku, największego na świecie banku specjalizującego się w sektorze żywności i rolnictwa, który zaprezentował podczas II Kongresu Polskie Mleko.
Tom Booijink nie ma wątpliwości, że skutki suszy z ostatnich miesięcy będą odczuwalne przez dłuższy czas. Susza wpłynęła bowiem na dostępność pasz.
– Szczególnie istotnym sygnałem jest wzrost liczby krów kierowanych na ubój w Europie w ostatnich miesiącach. Rolnicy muszą bowiem przygotować się na zimę, a niedobór pasz zwiększa presję na stada. Dodatkowo rosną ceny podstawowych komponentów paszowych. Cena kukurydzy wzrosła o około 20%, natomiast soi o około 8%. Wyższe koszty żywienia ograniczają możliwości zwiększania wydajności krów i mogą skłaniać producentów do dalszej redukcji pogłowia – przestrzegał ekspert z Rabobanku.
Wzrost podaży mleka przyhamowany
Zwracał ponadto uwagę na to, że w ostatnim kwartale poprzedniego roku wzrost podaży mleka sięgał około 6%, co było rekordowo wysokim poziomem od 2015 roku. Powtórzenie tak wysokiej dynamiki w bieżącym roku jest praktycznie niemożliwe. Dlaczego?
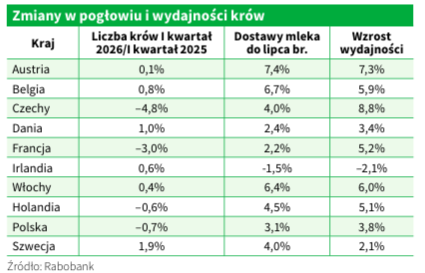
– Europejski wzrost produkcji mleka w dużej mierze opierał się na zwiększaniu wydajności pojedynczych krów, podczas gdy liczba zwierząt pozostawała względnie stabilna. Na przykład w Austrii liczba krów wzrosła zaledwie o 0,1% rok do roku, natomiast produkcja mleka zwiększyła się aż o 7,5%. Oznacza to, że przeciętna krowa musiała produkować około 7,5% więcej mleka. Podobne zjawisko wystąpiło również w Belgii, Danii i Irlandii. Natomiast w Czechach, we Francji, a także w Polsce wydajność wzrosła przy niewielkim zmniejszeniu pogłowia. Powtórzenie takiego wzrostu wydajności wymaga znacznie większej ilości paszy. Aby to zrobić, rolnicy muszą otrzymać odpowiednio wysoką cenę za mleko, zwłaszcza że koszty pasz rosną – przekonywał Booijink.
Globalnie mleka też mniej
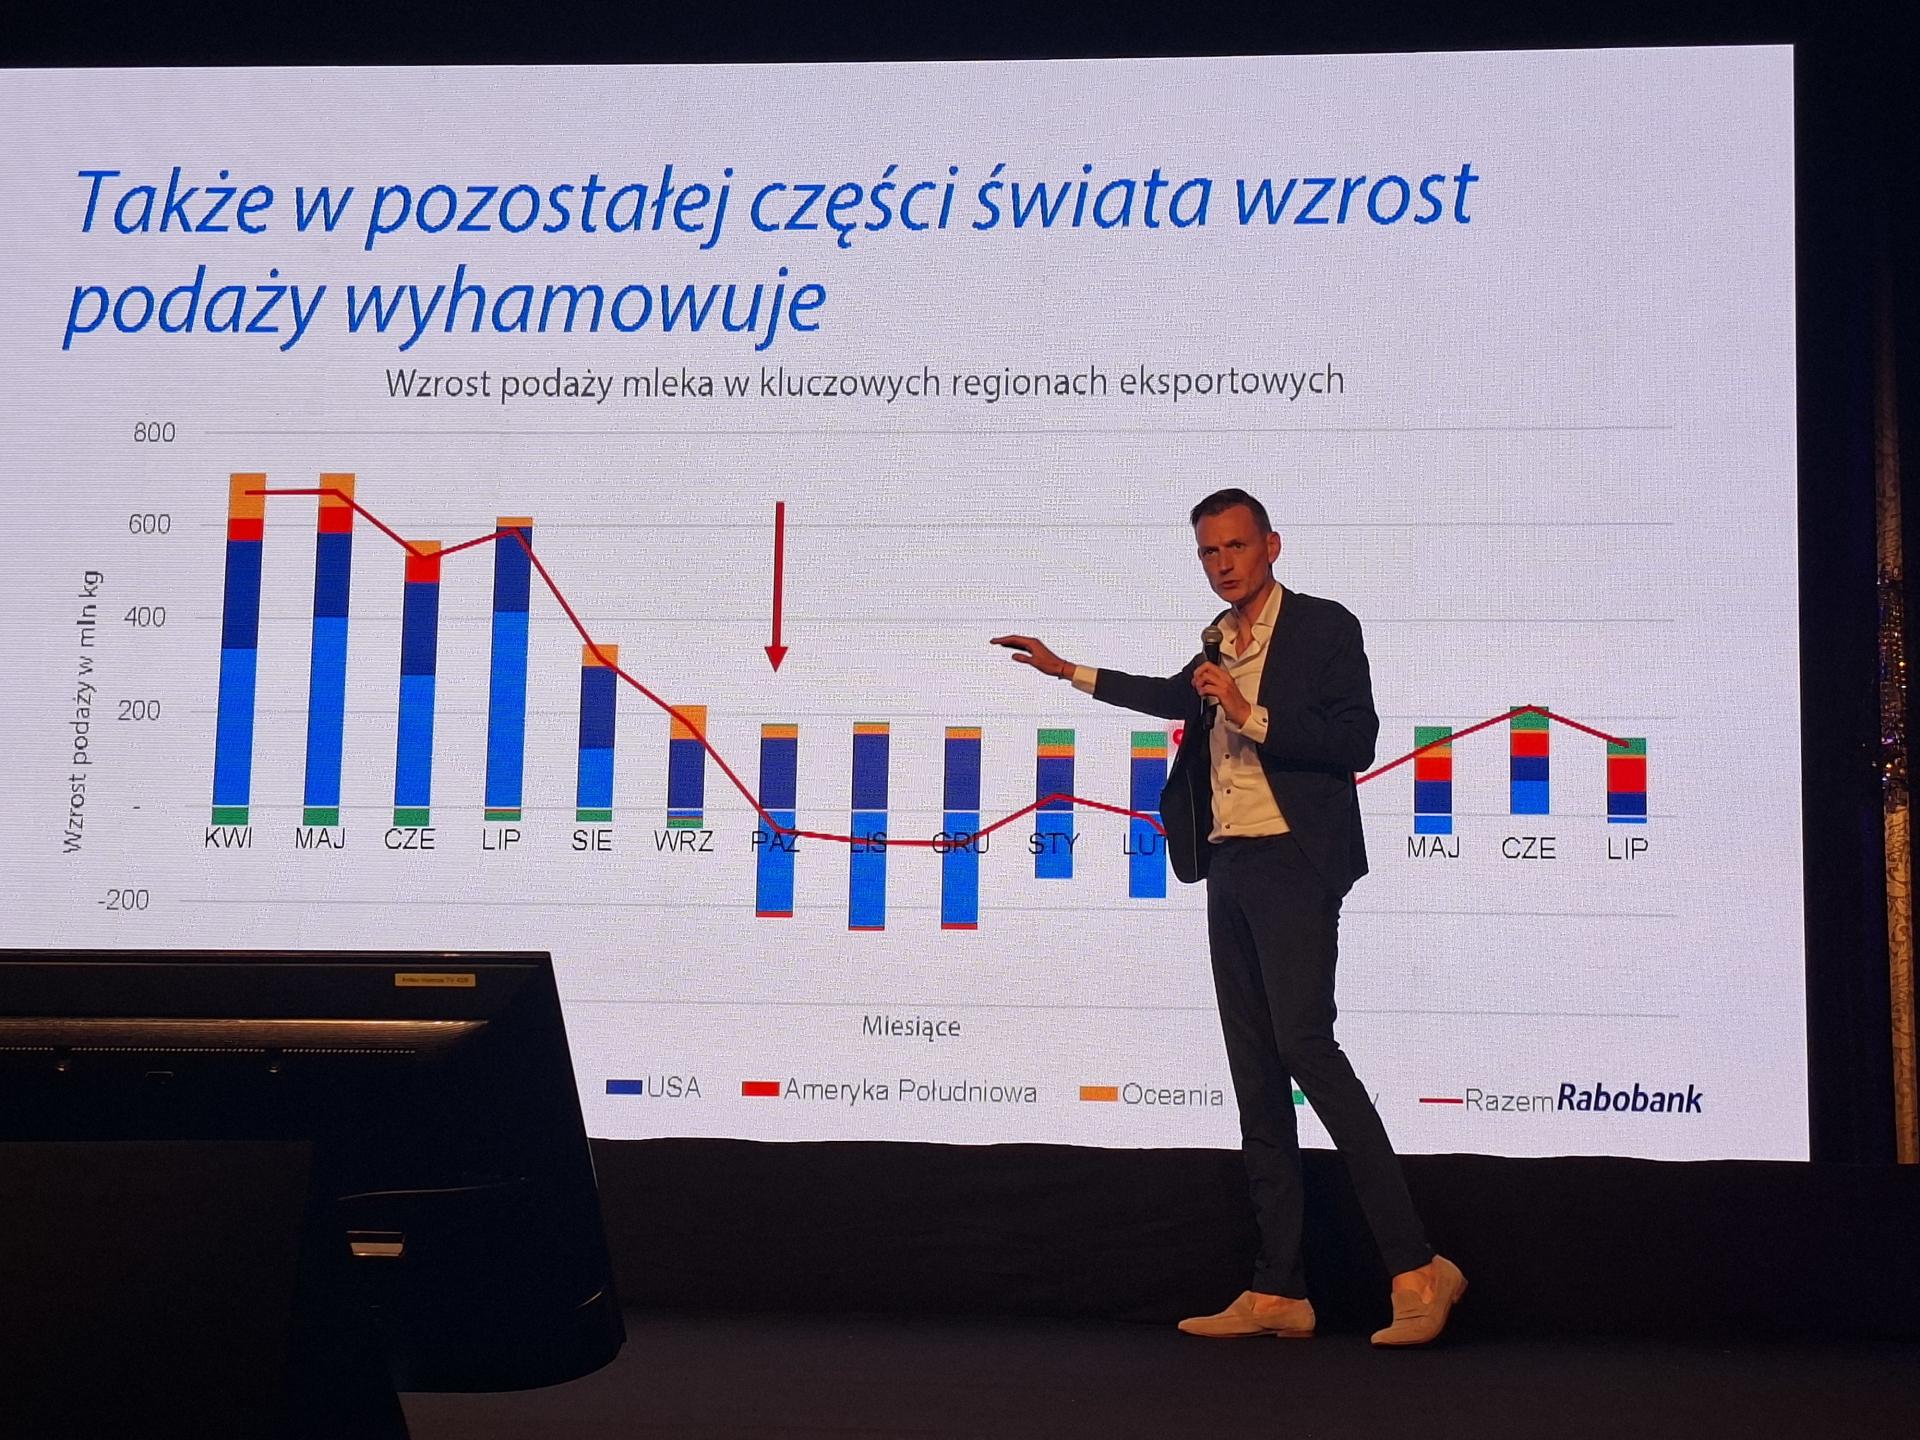
Ekspert z Rabobanku przeanalizował również miesięczną podaż mleka w siedmiu najważniejszych regionach eksportujących produkty mleczarskie. Porównał sytuację z 2025 rokiem i przedstawił prognozy sięgające kolejnego lata. Według niego w żadnym z kluczowych regionów nie należy spodziewać się dużej nadwyżki produkcji mleka. Przyszła podaż będzie raczej utrzymywała się na niskim lub umiarkowanym poziomie.
– W Stanach Zjednoczonych produkcja mleka powinna pozostawać względnie stabilna. Jej wzrost będzie niew ielki i umiarkowany. Jednocześnie poziom produkcji jest już bardzo wysoki, a ceny mleka są określane jako umiarkowane. Umiarkowany wzrost produkcji będzie także w Ameryce Południowej, głównie w Argentynie i Chile. Z tego regionu nie trafi więc dodatkowa podaż na światowy rynek. Natomiast Chiny w kolejnych miesiącach będą stopniowo przechodziły od okresu ograniczania produkcji do ponownego wzrostu. Światowy rynek mleka nie powinien więc w najbliższych miesiącach zostać zalany nadwyżką surowca – komentował analityk z Rabobanku.
Czy spadek podaży wesprze ceny?
Ograniczenie podaży mleka ma już swoje odzwierciedlenie w oczekiwaniach dotyczących cen produktów mleczarskich. Booijink mówił, co prawda, że nie istnieją bezpośrednie kontrakty futures na mleko, ale można analizować kontrakty terminowe na odtłuszczone mleko w proszku oraz masło i na tej podstawie progniozować ceny skupu mleka. Prognozy dotyczące OMP wskazują na stopniowy wzrost cen w kolejnych miesiącach. Ze względu jednak na wysoką produkcję mleka w ciągu ostatnich 6–7 miesięcy i duże zapasy masła, które są obecnie około 15–20% wyższe niż zwykle o tej porze roku, potencjał wzrostu cen masła w UE jest ograniczony.
Ekspert uczulał jednak, że wyższe ceny mleka nie oznaczają automatycznie poprawy sytuacji ekonomicznej wszystkich gospodarstw. Porównał koszty produkcji mleka między innymi w Argentynie, Holandii i Nowej Zelandii.
Według przedstawionych danych całkowity koszt produkcji litra mleka wynosi około 1,73 zł w Argentynie, 2,23 zł w Holandii oraz 1,92 zł w Nowej Zelandii. Struktura kosztów jest jednak różna w poszczególnych krajach. W Argentynie szczególnie dużym problemem są koszty nawozów. W Holandii istotną pozycją są koszty pasz, które rosną wraz z cenami kukurydzy i soi. W Nowej Zelandii bardzo ważnym elementem są natomiast koszty odsetek, ponieważ tamtejsze gospodarstwa są bardziej zadłużone niż wielu producentów mleka w innych częściach świata.
Analityk tłumaczył, że Polska nie została uwzględniona w tym porównaniu, ponieważ dostępne dane dotyczą większych polskich gospodarstw i nie tworzą reprezentatywnej próby dla całego kraju. Booijink wskazał, że pod względem struktury kosztów polskie gospodarstwa mleczne są najbardziej podobne do gospodarstw holenderskich. Oznacza to, że zmiany cen pasz i innych kosztów produkcji mogą mieć dla polskich producentów szczególne znaczenie.
Rosnące znaczenie popytu na sery
Tom Booijink przeanalizował także światowy popyt na produkty mleczarskie.
– Zdecydowanym liderem wzrostu popytu są sery. Od 2017 roku światowy popyt na sery zwiększył się o około 30%. Co szczególnie istotne, sery są jedyną kategorią produktów mleczarskich, która zwiększała popyt praktycznie z roku na rok. Wzrost był widoczny również w latach 2024–2025. Jednocześnie w 2025 roku ceny serów były znacznie wyższe niż rok wcześniej, co oznacza, że wzrost popytu odbywał się mimo wyższych cen – zaznaczył analityk.
Spożycie serów rośnie nawet na dojrzałych europejskich rynkach. Rozwój popytu na sery nie jest więc wyłącznie efektem wzrostu konsumpcji w krajach rozwijających się.
– Szczególnie duży potencjał wzrostu widoczny jest w Europie Środkowo-Wschodniej, w tym w Polsce. Dane dotyczące wzrostu spożycia sera na mieszkańca w latach 2016–2025 pokazują, że nawet na relatywnie nasyconym europejskim rynku istnieje jeszcze przestrzeń do zwiększania konsumpcji. Dla europejskiego przemysłu mleczarskiego jest to ważny sygnał, ponieważ rosnące spożycie sera może częściowo kompensować ograniczenia podaży mleka i wspierać ceny produktów mleczarskich – przekonywał analityk.
Leki odchudzające a popyt na białko
Drugim bardzo dynamicznym segmentem w ostatnich trzech latach jest jogurt. Analityk wiąże ten trend przede wszystkim z rosnącym zainteresowaniem białkiem i tzw. protein boom. Jednym z nowych trendów, które zdaniem eksperta z Rabobanku będą miały znaczenie dla rynku mleczarskiego, są leki z grupy GLP-1 stosowane w redukcji masy ciała.
– Preparaty te zmniejszają uczucie głodu, dzięki czemu użytkownicy tracą masę ciała. Jednocześnie redukcji ulega nie tylko tkanka tłuszczowa, ale również masa mięśniowa. To prowadzi do kolejnej zmiany żywieniowej. Osoby korzystające z GLP-1 muszą zwracać większą uwagę na spożycie białka, aby ograniczać utratę masy mięśniowej. W efekcie grupa konsumentów zainteresowanych dużą zawartością białka w diecie przestaje ograniczać się wyłącznie do osób aktywnie uprawiających sport. Może to w przyszłości dodatkowo wspierać popyt na produkty mleczne bogate w białko, w tym jogurty i inne produkty funkcjonalne – podkreślał Booijink.
Ekspert przytoczył dane, z których wynika, że z GLP-1 korzysta już około 11% dorosłych Amerykanów.
Zdaniem analityka coraz więcej dużych grup mleczarskich inwestuje w technologię umożliwiającą produkcję wysokoskoncentrowanych izolatów białkowych z serwatki. Wynika to z atrakcyjności tego segmentu rynku i możliwości uzyskiwania wyższych marż na produktach o większej wartości dodanej. Jednocześnie wejście w ten segment wymaga znacznych nakładów inwestycyjnych i odpowiedniej skali działalności. Jako przykład podał firmę działającą w Irlandii, która przeznaczyła na tego rodzaju inwestycję około 126 mln euro. W tę technologię inwestuje również Lactalis, określany przez Booijinka jako największy przetwórca mleka na świecie. Podobne inwestycje prowadzi także FrieslandCampina z Holandii.
Polska dogania Holandię w produkcji mleka
Tom Booijink mówił, że Polska stopniowo zbliża się do zajęcia trzeciego miejsca w Europie pod względem produkcji mleka, potencjalnie zastępując Holandię. Ocenił to pozytywnie, zwrócił jednak uwagę, że sama wielkość produkcji mleka nie przekłada się automatycznie na pozycję krajowego przemysłu mleczarskiego.
– Mimo bardzo dużej produkcji mleka w Polsce w ścisłej światowej czołówce nie ma polskich przedsiębiorstw mleczarskich. Wśród największych firm wymienia się natomiast trzy przedsiębiorstwa związane z Holandią. Pierwsze polskie przedsiębiorstwo pojawia się dopiero na około 60. miejscu rankingu – wyliczał Booijink.
Według niego pokazuje to zasadniczą różnicę pomiędzy polskim i holenderskim sektorem mleczarskim. Polska dysponuje porównywalną ilością surowca mlecznego, ale przemysł mleczarski jest znacznie bardziej rozdrobniony niż w Holandii. W efekcie większa ilość mleka nie przekłada się jeszcze na podobną siłę największych przedsiębiorstw.
Z kolei w kontekście produktów mleczarskich o najwyższej wartości i największym potencjale zwiększania marży bardzo ważna jest skala produkcji.
– Aby skutecznie konkurować w takich segmentach, przedsiębiorstwa muszą dysponować odpowiednią siłą finansową, skalą działalności i potencjałem inwestycyjnym. Właśnie wysokie wymagania kapitałowe i technologiczne mogą stać się kolejnym czynnikiem napędzającym konsolidację sektora mleczarskiego. Mniejsze i bardziej rozdrobnione podmioty mogą mieć coraz większe trudności z samodzielnym ponoszeniem nakładów i inwestowaniem w nowoczesne technologie oraz wchodzeniem w najbardziej perspektywiczne i rentowne segmenty rynku – podkreślał prelegent.
Jest potencjał wzrostu przychodów, ale są przeszkody
Booijink twierdzi, że ograniczenie podaży mleka w nadchodzących miesiącach stwarza potencjał wzrostu przychodów sektora mleczarskiego.
– Mniejsza dostępność surowca może sprzyjać poprawie sytuacji przychodowej przedsiębiorstw mleczarskich. Pozytywny efekt po stronie przychodów może zostać jednak częściowo zneutralizowany przez wzrost kosztów. Oznacza to, że perspektywa poprawy przychodów nie musi automatycznie oznaczać proporcjonalnego wzrostu rentowności, ponieważ przedsiębiorstwa mleczarskie będą musiały mierzyć się, podobnie jak producenci mleka, również z presją kosztową – ostrzegał analityk.
Z jednej strony sektor mleczarski może korzystać ze zmniejszającej się podaży mleka i silnego popytu, szczególnie na białko. Z drugiej strony wzrost kosztów może ograniczać poprawę wyników finansowych. Jednocześnie rozwój rynku wysokobiałkowych produktów mleczarskich stwarza szansę na zwiększanie marż, ale wymaga dużych inwestycji i skali, co może przyspieszyć proces konsolidacji przemysłu mleczarskiego.
Detaliści nie lubią dużych firm przetwórczych
Podczas swojego wystąpienia Tom Booijink odniósł się także do pytania, dlaczego nowoczesne firmy przetwórcze są tak słabe w porównaniu z dużymi firmami handlowymi i detalistami na rynku mleka.
– Zawsze jest to kwestia koncentracji. Na dużych rynkach europejskich mamy zwykle 4–5 dużych detalistów, natomiast przetwórców jest znacznie więcej i są oni bardziej rozproszeni. To daje detalistom większą siłę przetargową. Jeśli spojrzymy na liczbę działających przetwórców, praktycznie w każdym kraju jest ich więcej niż głównych graczy na rynku detalicznym. W efekcie mają oni mniejszą siłę negocjacyjną i znajdują się w tak uprzywilejowanej pozycji – tłumaczył analityk.
Booijink mówił, że koncentracja przetwórców nie leży w interesie detalistów. Podał przykład połączenia Friesland z Campiną, który doprowadził do tego, że największy detalista odmówił kupowania produktów mlecznych od nowo powstałej firmy. Wolał wspierać jej konkurentów niż wzmacniać pozycję nowo powstałego, bardzo dużego podmiotu.
– To jest jeden z powodów, dla których na rynku pojawiają się i umacniają kolejni konkurenci. Detaliści w pewnym sensie organizują konkurencję w sektorze mleczarskim, ponieważ nie chcą być uzależnieni od jednego czy kilku bardzo silnych przetwórców – tłumaczył Booijink.
Magdalena Szymańska