Pożar w środku żniw kukurydzianych: Claas doszczętnie płonie w polu
– Nawet mi się nie chce już gadać, ile nerwów mnie i żonę to wszystko kosztowało i ile zdrowia – mówi, sięgając po papieros (to też jeden ze skutków tej historii – po 11 latach wrócił do palenia). – Ale nie można odpuścić, trzeba o tej sprawie mówić, może innym rolnikom to pomoże.
Pan Wiesław (pełne dane rolnika do wiadomości redakcji) prowadzi rodzinne gospodarstwo w powiecie ostrołęckim, na północnym Mazowszu. Jak mówi, gospodarowali tu już jego dziadkowie, a on reprezentuje trzecie pokolenie zajmujące się rolnictwem. Gospodarstwo liczy około 120 ha własnej ziemi, do tego dochodzą grunty dzierżawione. Gleby nie rozpieszczają – przeważają V i VI klasa, charakterystyczne dla tych stron lekkie, piaszczyste ziemie.
Podstawą gospodarstwa jest produkcja zwierzęca. Rolnik utrzymuje około 50 krów mlecznych. Mleko dostarcza do Mlekpolu w Grajewie. Utrzymuje też od 150 do 200 sztuk bydła opasowego, pochodzącego głównie z własnego stada. Produkcję uzupełniają uprawy. Zboża i kukurydza przeznaczane są przede wszystkim na paszę, a nadwyżki – w tym kukurydza na ziarno – trafiają na sprzedaż.
To gospodarstwo, w którym bez maszyn trudno wyobrazić sobie codzienną pracę. Jedną z najważniejszych maszyn była samobieżna sieczkarnia Claas Jaguar 940. Kupił ją jako nową w 2016 roku, korzystając z kredytu. Świadczył nią też usługi dla innych rolników. Dlatego przed każdym kolejnym sezonem maszyna była przygotowywana do intensywnej pracy. Nie inaczej było jesienią 2025 roku. Rolnik zakładał, że sieczkarnia zbierze w sezonie kiszonkę z około 500 ha. Nie zebrała.
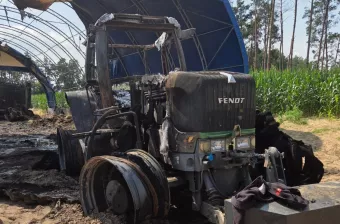
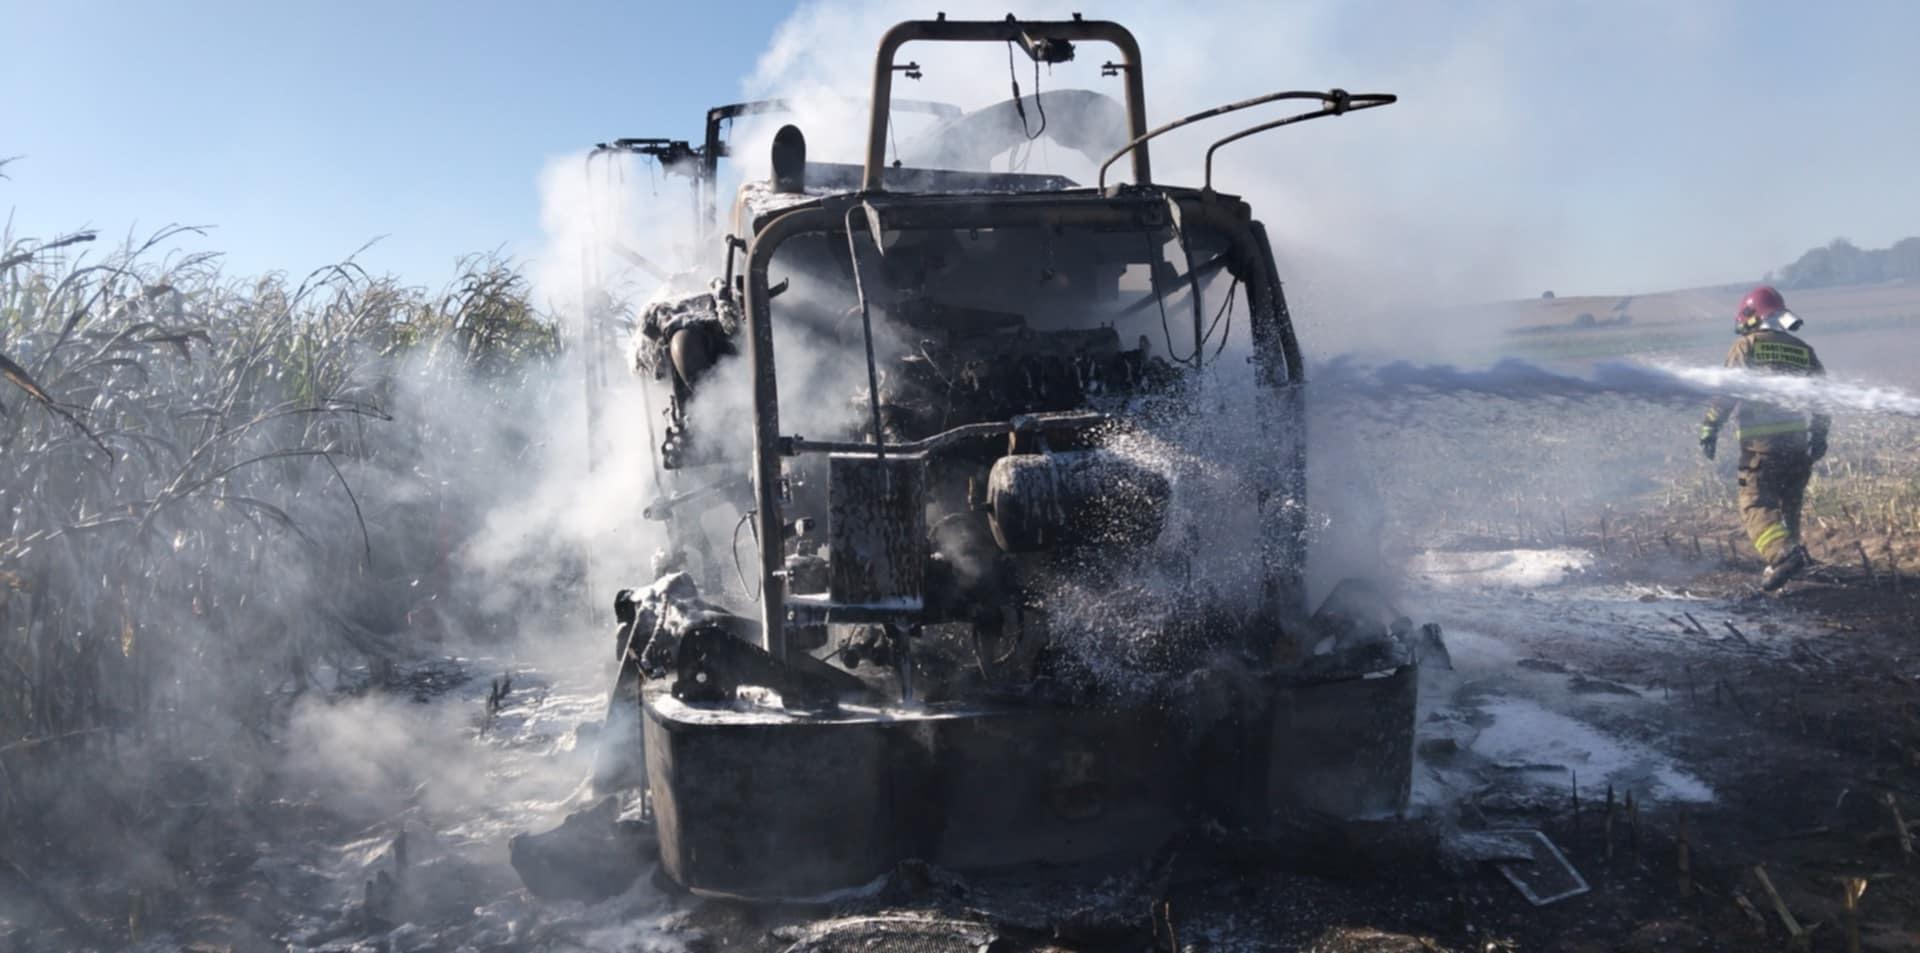
25 września 2025 roku sieczkarnia pracowała przy zbiorze kukurydzy w miejscowości Osobne koło Łomży. W pewnym momencie doszło do awarii silnika i maszyna stanęła w płomieniach. Ogień rozprzestrzenił się błyskawicznie i mimo interwencji straży pożarnej Claas Jaguar 940 doszczętnie spłonął. Strażacy zakwalifikowali zniszczenie maszyny jako szkodę całkowitą.
Sieczkarnia była ubezpieczona na 480 tys. zł netto. Rolnik zgłosił szkodę jeszcze tego samego dnia. Był przekonany, że skoro maszyna spłonęła podczas pracy, a na miejscu interweniowała straż pożarna, pozostaje przeprowadzenie oględzin i wypłata należnego odszkodowania.
Zamiast 480 tys. zł z polisy: prywatny śledczy, odmowa i zawiadomienie do prokuratury
Szybko okazało się jednak, że sprawa nie będzie tak prosta. Maszynę oglądali rzeczoznawcy, a z właścicielem, operatorem sieczkarni i świadkiem zdarzenia rozmawiał także wynajęty przez ubezpieczyciela detektyw. Mijały kolejne tygodnie, a pieniędzy nie było.
– Sieczkarnia miała skosić około 500 ha kukurydzy, a skosiła ledwie 70 ha. Miałem zlecenia, musiałem wynająć inną maszynę, żeby się wywiązać z rozpoczętego zlecenia i skosić swoje – opowiada rolnik.
Pod koniec grudnia ubezpieczyciel formalnie odmówił wypłaty odszkodowania. Stwierdził, że maszyna mogła zostać uszkodzona „w innych, aniżeli zadeklarowane i opisane” przez rolnika okoliczności. Odmowa była dopiero początkiem problemów. Ubezpieczyciel złożył bowiem zawiadomienie o podejrzeniu popełnienia przestępstwa, a sprawą zajęły się policja i prokuratura. Podejrzenie było poważne – chodziło o możliwość spowodowania pożaru po to, aby wyłudzić pieniądze z ubezpieczenia.
– Kto przy zdrowych zmysłach podpala maszynę, i to jeszcze na początku sezonu? – pyta dziś rolnik. – Policja dzwoniła do mnie, przesłuchiwano mnie, przesłuchiwano operatora sieczkarni. To były nerwy, stres. Człowiek stał się kłębkiem nerwów. Nie da się tego po prostu opisać.
Anonimowy donos, batalia w sądzie i opinia biegłego: silnik rozerwany przez korbowód
Ustalenia nie potwierdziły podejrzeń. Policja nie dopatrzyła się znamion przestępstwa – postępowanie umorzono. I wtedy nastąpił kolejny zwrot w tej historii. Do prokuratury wpłynął anonimowy donos. Jego autor twierdził, że właściciel sam podpalił maszynę, a następnie stał obok, robił zdjęcia i nagrywał filmy.
Sprawa ruszyła ponownie. Rolnik i świadkowie po raz kolejny byli przesłuchiwani. Pan Wiesław wciąż nie miał jednak statusu podejrzanego – nie przedstawiono mu żadnych zarzutów.
– Z tego, co wiem, ubezpieczyciel nie udostępnił prokuraturze opinii biegłego z dziedziny pożarnictwa, która później była kluczowa w całej sprawie – opowiada poszkodowany rolnik.
Nasza redakcja zwróciła się do Prokuratury Rejonowej w Łomży z wnioskiem o wgląd do akt tej sprawy, ale prowadząca ją prokurator nie wyraziła zgody. Wiadomo jednak, że ostatecznie śledztwo zostało przez prokuraturę umorzone.
Ubezpieczyciel nie dał za wygraną. Zaskarżył tę decyzję. 10 kwietnia 2026 roku Sąd Rejonowy w Łomży nie uwzględnił zażalenia ubezpieczyciela i utrzymał umorzenie w mocy. W uzasadnieniu sąd napisał coś niezwykle istotnego: „zgromadzony materiał dowodowy w sposób jednoznaczny wykluczył przestępczy charakter zdarzenia”. Powołując się na opinię sporządzoną po oględzinach maszyny, sąd opisał także mechanizm powstania szkody. Przyczyną pożaru była awaria silnika. Zerwany korbowód wyrwał fragment jego bloku, a wydostający się olej trafił na rozgrzany kolektor wydechowy i się zapalił. Ogień następnie rozprzestrzenił się na całą maszynę. Na taki przebieg zdarzenia wskazywały nie tylko zeznania operatora. Rzeczoznawca stwierdził wyrwanie fragmentu bloku silnika oraz deformację przewodu ssącego w misce olejowej. Pozostałe dowody – jak podkreślił później sąd – nie podważyły tych ustaleń.
Wydawałoby się, że teraz sprawa powinna być prosta. Sieczkarnia spłonęła, mechanizm powstania pożaru został ustalony, a podejrzenia o celowe spowodowanie zdarzenia nie znalazły potwierdzenia. Pan Wiesław nadal jednak czekał na pieniądze. Tymczasem maszyny nie było, zobowiązania pozostały, a gospodarstwo musiało normalnie funkcjonować.
Bank żąda wyjaśnień, a Rzecznik Finansowy przypomina: podejrzenia to za mało na odmowę
Wtedy, jak opowiada rolnik, bardzo ważną rolę odegrał Limes Bank Spółdzielczy w Chorzelach, w którym kredytowana była sieczkarnia i na rzecz którego ustanowiono cesję praw z polisy. Podkreśla, że w najtrudniejszym okresie bank nie odwrócił się od niego.
– Pani prezes i wiceprezes naprawdę podeszły do tej sytuacji racjonalnie. Jestem im bardzo wdzięczny, na temat tego banku nie mogę powiedzieć złego słowa – mówi. – Bank zaczął naciskać na ubezpieczyciela, bo przecież sprzedawał jego polisy. Bank pytał, dlaczego poszkodowany nadal nie otrzymał odszkodowania. W odpowiedzi kancelaria ubezpieczyciela przekazała bankowi, że wobec mnie nadal toczą się postępowania dotyczące próby wyłudzenia odszkodowania. To była nieprawda, bo postępowania były już zakończone – opowiada rolnik. – Ubezpieczyciel po prostu mataczył w tej sprawie.
Sprawy rolnika spod Ostrołęki nie przedstawialiśmy Rzecznikowi Finansowemu do indywidualnej oceny, ale zapytaliśmy, jakie zasady powinny obowiązywać ubezpieczyciela w podobnych sytuacjach. Odpowiedź jest jednoznaczna.
– Sam fakt prowadzenia postępowania karnego lub zawiadomienia organów ścigania nie może stanowić podstawy do odmowy wypłaty odszkodowania. Żaden przepis prawa nie przewiduje takiej możliwości – wyjaśnia Aleksander Daszewski, zastępca dyrektora w Departamencie Ubezpieczeniowo-Emerytalnym Biura Rzecznika Finansowego.
Jak dodaje, ubezpieczyciel nie może również biernie czekać na zakończenie postępowania karnego. Zgodnie z ustawą o działalności ubezpieczeniowej i reasekuracyjnej, ma obowiązek aktywnie ustalać stan faktyczny, zasadność zgłoszonych roszczeń oraz wysokość należnego odszkodowania. Rzecznik przypomina, że zasadniczy ciężar postępowania likwidacyjnego spoczywa na zakładzie ubezpieczeń jako profesjonaliście.
Jeszcze mocniej brzmi odpowiedź na nasze pytanie o sytuację, w której ubezpieczyciel ma wątpliwości co do okoliczności powstania szkody.
– Odmawiając wypłaty odszkodowania, zakład ubezpieczeń nie może opierać się na przypuszczeniach. Jest zobowiązany do przedstawienia konkretnych dowodów na poparcie swojego stanowiska – podkreśla Aleksander Daszewski.
Co ciekawe, przypadki podobne do tej historii nie są, według doświadczeń Rzecznika Finansowego, częstym zjawiskiem w ubezpieczeniach rolnych. Z praktyki interwencyjnej i poradniczej biura wynika, że sytuacje, w których ubezpieczyciel najpierw odmawia odszkodowania z powodu podejrzenia przestępstwa lub wątpliwości dotyczących okoliczności szkody, a następnie zmienia stanowisko i wypłaca pieniądze, mają w ubezpieczeniach rolnych charakter incydentalny. Częściej zdarzają się w ubezpieczeniach komunikacyjnych.
Przelew po 10 miesiącach to nie koniec walki: rolnik pozywa o utracone zyski z 500 hektarów
W sprawie pana Wiesława zwrot nastąpił 3 lipca 2026 roku, ponad dziewięć miesięcy po pożarze. Firma uznała szkodę całkowitą i poinformowała rolnika o przyznaniu 438 530 zł odszkodowania za sieczkarnię. Pieniądze wpłynęły na rachunek w banku.
Dla rolnika wypłata odszkodowania nie oznacza jednak końca sprawy. Wystąpił przeciwko ubezpieczycielowi z pozwem do sądu. Domaga się m.in. odsetek oraz rekompensaty za utracone dochody, których – jak twierdzi – nie osiągnął z powodu wielomiesięcznego braku maszyny i odszkodowania. Do rozliczenia pozostają również koszty wynajęcia maszyny zastępczej.
Arkadiusz Jakubowski