Lactalis zdecydowanym liderem światowego mleczarstwa
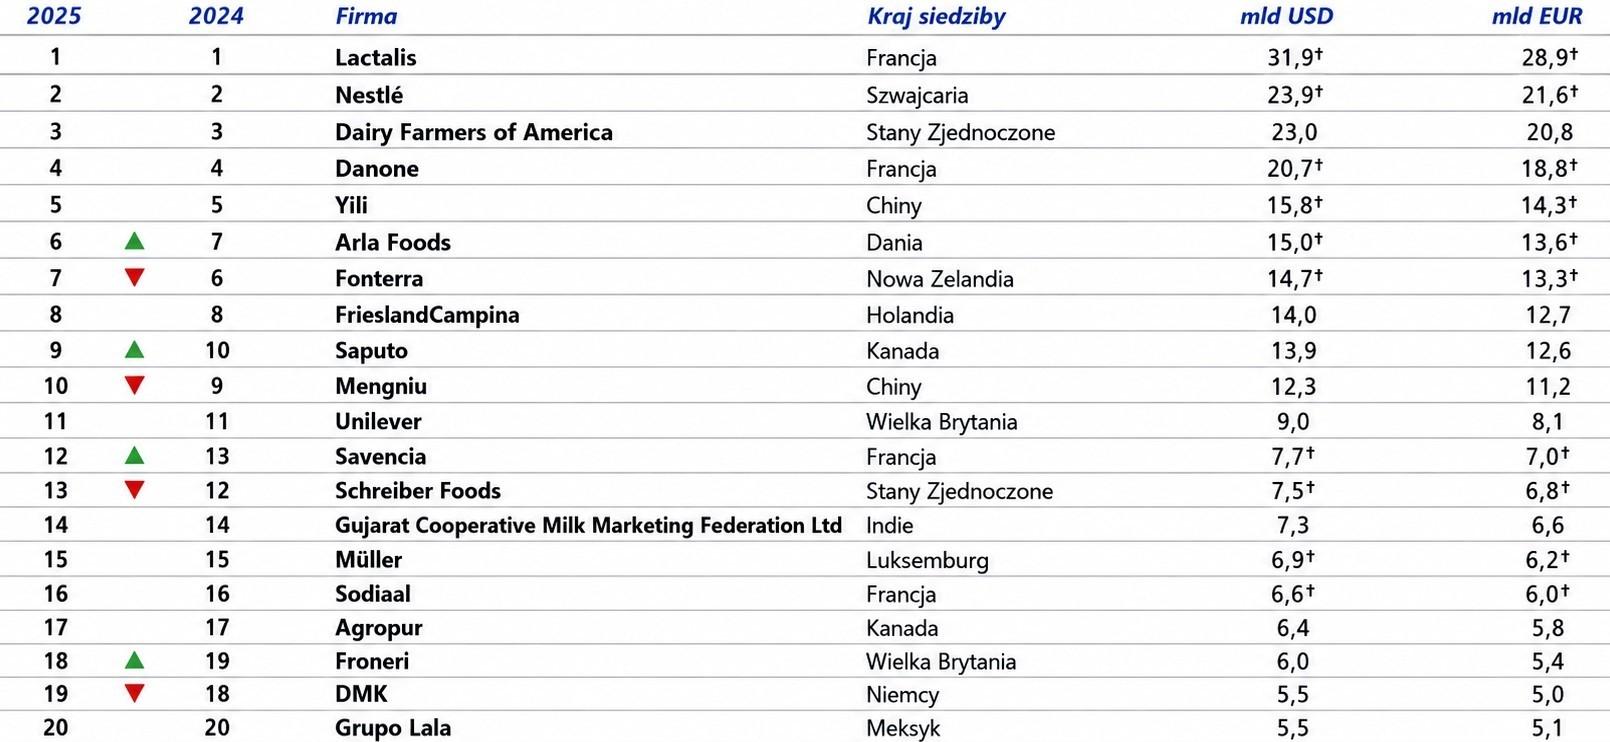
Jeszcze w zestawieniu obejmującym wyniki za 2024 rok łączna sprzedaż dwudziestu największych grup mleczarskich wyrażona w dolarach wzrosła zaledwie o 0,6%, a aż osiem przedsiębiorstw zmieniło miejsce w rankingu. Najnowsze dane pokazują już zdecydowanie większą dynamikę, ponieważ przychody światowej czołówki wzrosły o 5,4%, do około 267 mld USD. Niekwestionowanym liderem pozostaje francuski Lactalis. W rankingu opartym na wynikach za 2024 roku jego przychody ze sprzedaży produktów mleczarskich oszacowano na 31,9 mld dolarów. Drugie Nestle osiągnęło około 23,9 mld, a trzecia amerykańska spółdzielnia Dairy Farmers of America około 23,0 mld. Przewaga Lactalis nad Nestle wynosiła więc już około 8 mld USD. Czwarte miejsce należało do Danone z przychodami około 20,7 mld, a piąte do chińskiego Yili z przychodami 15,8 mld. Dalej znalazły się Arla Foods (15,0 mld), nowozelandzka Fonterra (14,7 mld), holenderska FrieslandCampina (14,0 mld), kanadyjska Saputo (13,9 mld) oraz chińskie Mengniu (ok. 12,3 mld).
Konsolidacja zwiększa przewagę największych graczy
Skala przewagi lidera jest więc ogromna. Przychody Lactalis były ponad dwukrotnie większe niż firm zajmujących miejsca od szóstego w dół i prawie sześciokrotnie wyższe niż przedsiębiorstw zamykających pierwszą dwudziestkę. Rabobank już wcześniej wskazywał, że przewaga Lactalis może jeszcze wzrosnąć i w kolejnych latach przekroczyć nawet 10 mld dolarów. Francuski koncern od lat zwiększa skalę poprzez przejęcia. Taka strategia pozwala mu nie tylko zwiększać sprzedaż, ale też poprawiać pozycję negocjacyjną wobec dostawców energii, opakowań, usług logistycznych czy urządzeń technologicznych. Jedną z ciekawszych zmian w rankingu był awans Arla Foods z 7. na 6. miejsce. Jej przychody wyniosły około 15 mld dolarów. Jednocześnie Fonterra spadła z miejsca szóstego na siódme, osiągając około 14,7 mld. Przypadek Fonterry pokazuje jednak, że spadek w rankingu nie zawsze oznacza osłabienie firmy. Nowozelandzka spółdzielnia zdecydowała się na sprzedaż części działalności i skoncentrowanie na zaawansowanym przetwórstwie składników mleka. Rabobank zwraca uwagę, że coraz większą rolę odgrywają dziś białka mleka, produkty funkcjonalne, składniki dla przemysłu spożywczego oraz produkty o wysokiej wartości dodanej. Właśnie tam największe koncerny próbują uzyskiwać wyższy dochód z każdego kilograma mleka. Dobrym przykładem szybkiego wzrostu jest kanadyjskie Saputo. Jego przychody zwiększyły się o 8,4% do około 13,9 mld. Był to najwyższy wzrost w całej dwudziestce i pozwolił firmie awansować z dziesiątego na dziewiąte miejsce.
Nie tylko skala, ale też wartość dodana
Dalsza część rankingu Rabobanku pokazuje ogromną skalę rynku. Unilever osiągał przychody na poziomie 9 mld dolarów, Savencia 7,7 mld, Schreiber Foods 7,5 mld, Muller około 6,9 mld, Sodiaal 6,6 mld, Agropur 6,4 mld, a Froneri około 6 mld. Firmy zamykające pierwszą dwudziestkę osiągnęły łącznie 5,5 mld dolarów rocznych przychodów. Najnowsza edycja rankingu potwierdza również, że światowe mleczarstwo wchodzi w okres intensywnej konsolidacji. W Europie doszło między innymi do połączenia Arla Foods z niemiecką DMK Group oraz FrieslandCampina z Milcobel. Zmiany te mają znaczenie również dla polskiego mleczarstwa. W warunkach ograniczonych możliwości zwiększania produkcji mleka w Unii Europejskiej coraz trudniej będzie budować przewagę wyłącznie poprzez wzrost skupu. Znacznie większego znaczenia nabiera efektywność przerobu i rodzaj produktów.
Liczy się wartość uzyskana z litra mleka
Największy potencjał wzrostu Rabobank widzi obecnie w serach oraz produktach wysokobiałkowych, podczas gdy dynamika światowego rynku proszków mlecznych według niego będzie nieco słabsza. Oznacza to, że konkurencja będzie coraz częściej dotyczyć nie liczby przerobionych litrów, ale wartości, którą zakład jest w stanie z nich wygenerować. Dla polskich mleczarni jest to szczególnie ważny wniosek. Nie oznacza to jednak, że jedyną drogą rozwoju musi być bezwarunkowa pogoń za skalą. Światowe mleczarstwo rozwija się dziś dwutorowo. Z jednej strony poprzez konsolidację i zwiększanie skali, a z drugiej, poprzez specjalizację i zwiększanie wartości dodanej. Dlatego coraz ważniejsze pytanie nie brzmi już, ile milionów litrów mleka zakład potrafi przerobić? Znacznie istotniejsze jest, ile przychodu i marży potrafi uzyskać z litra mleka dostarczonego przez rolnika? To właśnie ten wskaźnik będzie w najbliższych latach w największym stopniu decydował o konkurencyjności mleczarni.
Artur Puławski