
Pszenica może odreagować
Notowania pszenicy na giełdzie MATIF zareagowały spadkami na informację dotyczącą zawieszenia ceł eksportowych w Rosji. Rosja, chcąc ożywić eksport zamroziła dotąd obowiązujące cła na eksport zbóż do końca bieżącego roku. Jak jednak tłumaczy Juliusz Urban w "Rynkowym serwisie spod lady" cła nie rozwiążą największego problemu eksportowego Rosji, jakim są zablokowane wzajemnymi działaniami wojennymi Rosji z Ukrainą porty Morza Czarnego. W jego ocenie giełda powinna szybko to zweryfikować i jeśli nic nowego się nie wydarzy w sprawie jakiegoś porozumienia co do szlaku przez Morze Czarne, notowania pszenicy na MATIF mogą znów odreagować.
Kukurydza zacznie tanieć?
Zupełnie innym tematem, w ocenie Urbana, jest kukurydza, która wcześniej na paryskiej giełdzie była droższa od pszenicy o 20–25 euro, a teraz jest droższa aż o prawie 38 euro. Dla unijnego rynku, także giełdowego najważniejsze są dane ze stanu europejskich upraw i ciągłe wyczekiwanie na zdecydowanie większą podaż. Co wcale nie oznacza, zdaniem analityka, że gdy wreszcie większa podaż wreszcie się pojawi, to kukurydza nie zacznie tanieć. Dla polskiego rynku oznaczać to może przesunięcie pszenicy nad kukurydzę na fotel cenowego lidera.
Krajowy rynek zbóż sokojny
Krajowym rynek zbóż na razie jest spokojny. Ceny pszenicy konsumpcyjnej utrzymują się na poziomie 840–980 zł/t a pszenica paszowa kolejny tydzień jest najsilniej drożejącym zbożem. Ceny pszenicy paszowej zaczęły się zbliżać do konsumpcji i wynoszą 800–940 zł/t.
Za jęczmień i pszenżyto skupu płacą 650–780 zł/t, za żyto 550–690 zł/t a za owies 480–580 zł/t.
Kukurydza nadal jest skupowana po 900–1000 zł/t a ceny za mokrą kukurydzę są na poziomie 500–630 zł/t i będą one zapewne, jak wskazuje Urban, dalej ulegać modyfikacji, gdyż do ruszenia zbiorów są jeszcze co najmniej dwa tygodnie.
Rzepak wspiera słabnący złoty
Autor "Rynkowego serwisu spod lady komentuje, że pomimo nieco większego napływu rzepaku do UE niż to było w poprzednim sezonie, mamy do czynienia z utrzymującymi się cenami, a krótkotrwałe spadki notowań na giełdzie MATIF są szybko korygowane kolejnymi wzrostami kursów. Obecnie rzepakowi pomaga słabnąca złotówka. Firmy handlowe oferują za rzepak 2200–2500 zł/t a przetwórcy 2400–2500 zł/t.
Ceny żywca stabilnie na niskim poziomie
Na krajowym rynku żywca wieprzowego ceny stabilne, ale na bardzo niskim poziomie. Ceny nie zmieniły się też za naszą zachodnią granica i pozostały na poziomie 1,45 euro w klasie E, tj. około 7 zł za kilogram, czyli poziomu, który u nas był dostępny jakieś miesiąc temu. Stawka 1,45 euro za kilogram masy poubojowej oznacza, że do każdego tucznika rolnicy za Odrą muszą dokładać aż 55 euro, a u nas? – nie jest wcale lepiej!
Dlaczego nieznacznie rosnąca liczba tuczników rzeźnych w sezonie jesiennym, co jest przecież niczym nowym, powoduje takie załamanie cen? Odpowiedź od dłuższego czasu pozostaje ta sama: rynek wewnętrzny nadal obciąża hiszpańskie mięso wieprzowe, które nie może wyjechać w takich ilościach jak kiedyś na rynki trzecie.
Duńczycy mówią wprost: równowaga na rynku hurtowym ustabilizuje się dopiero wtedy, gdy na rynku europejskim będzie mniej wieprzowiny. Wymaga to albo zmniejszenia produkcji w Europie, albo znacznie większego eksportu mięsa poza granice Europy. Jak jednak pokonać konkurencję z takich krajów jak USA, Brazylia czy Rosja, którzy produkują taniej podczas gdy jednocześnie popyt w Azji, a zwłaszcza w Chinach, pozostaje słaby?
Czy umowa z Filipinami pomoże?
Wszystkie oczy zwrócone są obecnie na finalizującą się umowę handlową między UE a Filipinami, w której planowane są również obniżki ceł dla sektora wieprzowiny. Filipiny są dla UE obecnie czwartym co do wielkości odbiorcą wieprzowiny po Chinach, Wielkiej Brytanii i Korei Południowej. Czy jednak nasi producenci żywca wieprzowego dotrwają do momentu, kiedy ta umowa będzie miała wymierny wpływ na eksport wieprzowiny?
Warchlaki bez zmian
Duńczycy nie zmienili cen warchlaków, u nas prosięta z importu są sprzedawane za 165–200 zł a krajowe za 215–270 zł za sztukę. Widząc jak kształtują się ceny tuczników, niektórzy krajowi producenci warchlaków opuścili cenę o 10 zł na sztuce.
Niska podaż bydła
Podaż bydła, co jest typowe pod koniec miesiąca, spadła. Niektórzy skupujący, którzy potrzebują byków, skorygowali cenniki delikatnie w górę, nie doprowadziło to jednak do poniesienia widełek cen, które w przypadku byków kształtują się na poziomie 11–16 zł a jałówek – 11–14 zł/kg.
Nawozy znowu w górę
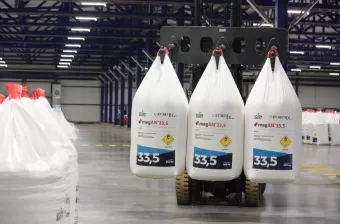
Choć nie widać tego jeszcze w wielu dzisiejszych cennikach, kolejna podwyżka cen nawozów jest nieunikniona. Grupa Azoty ma już nowy cennik dla dystrybutorów, do którego oni dopasowują swoje ceny. Podwyżki sięgają nie tylko nawozów azotowych, ale także wieloskładnikowych, średnio nawozy drożeją o około 70 złotych na tonie, aczkolwiek skala podwyżek u dystrybutorów zależy także od tego, ile i jakich nawozów mają jeszcze na stanie.
Po okresie marazmu rolnicy zainteresowali się w końcu zakupem nawozów. Choć rolnicy zgłaszają problemy w niektórych regionach z dostępnością saletry amonowej i RSM, warto zwrócić uwagę na mocznik, którego nadal nie ma ofercie naszego największego krajowego producenta. Ceny tego nawozu dochodzą w niektórych punktach już do 3500 zł/t.
Choć ostatnie dni przyniosły lekką korektę w dół cen gazu do około 73 euro/MWh, sytuacja wciąż jest napięta. Zapełnienie europejskich magazynów LPG sięga poziomu 69% i nadal jak na tę porę jest niskie. Sama Grupa Azoty komunikuje, że na obecnym etapie trudno jednoznacznie przesądzać o zmianach cen nawozów w najbliższych tygodniach. Rynek pozostaje pod wpływem wysokich i zmiennych cen gazu ziemnego, rosnących kosztów logistyki oraz ograniczonego poziomu importu. Spółka radzi, aby nie zostawiać całych zakupów na ostatnią chwilę.
ON będzie drożał
Podczas gdy w Polsce trwa polityczny spór o sposób obniżenia cen paliw, notowania ropy lokują się wysoko w związku z nadal napiętą sytuacją na Bliskim Wschodzie. Choć stacje walczą mocno, aby nie przebić 9 zł za litr ON, analitycy z epetrol.pl prognozują, że jest to nieuniknione, ponieważ utrzymywanie niższego poziomu wiąże się z niemal zupełnym brakiem marż w detalicznym handlu dieslem.
Według nich ceny benzyny E10 od 28 września do 4 października będą mieściły się w granicach 7,97–8,09 zł/l, ON – 8,99–9,29 zł/l litr LPG powinien kosztować 3,14–3,24 zł/l.
Rosnące koszty transportu i logistyki powodują, że nawet, jak ceny niektórych produktów rolnych odbiły, ich wpływ na poprawę opłacalności jest niestety znikomy lub żaden.
Zobacz WIDEO:
Magdalena Szymańska